Суть изменений
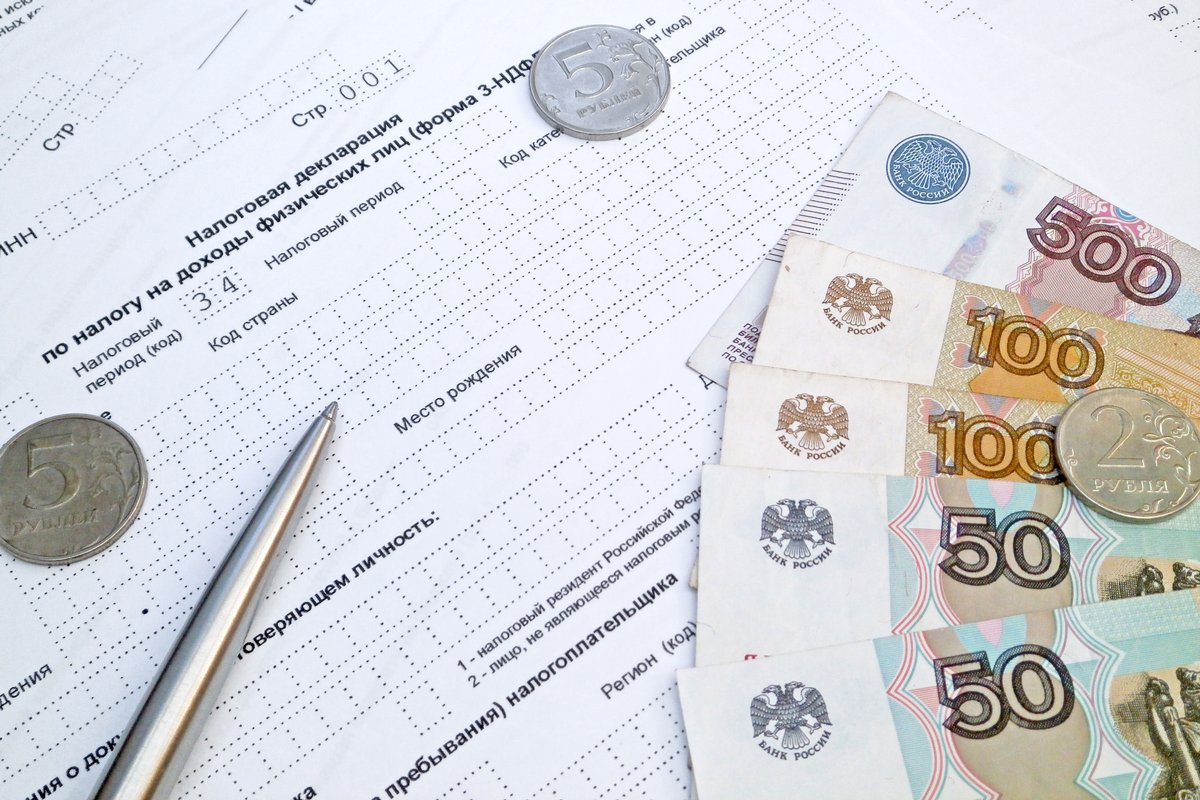
С 26 июня 2026 года за несвоевременное представление налоговой декларации или расчёта по страховым взносам, в которых нет суммы к уплате, штраф по ст. 119 НК РФ не назначается. Изменения внесены Федеральным законом от 26.06.2026 № 201-ФЗ. ФНС разъяснила, что послабление распространяется и на уже вынесенные решения.
На кого распространяется освобождение
Новая норма касается организаций, индивидуальных предпринимателей и физических лиц. Значение имеет не отсутствие показателей в отчёте, а итоговая сумма: если по декларации или РСВ к уплате ничего не причитается, санкции за опоздание не применяются.
Отдельно освобождены от ответственности граждане, не задекларировавшие доход от продажи или дарения квартиры, дома или земельного участка, если налоговый орган получил сведения о сделке из Росреестра.
Обратная сила закона
Поправки улучшают положение налогоплательщиков, поэтому имеют обратную силу (п. 3 ст. 5 НК РФ). Если нулевая отчётность была сдана с опозданием до 26 июня 2026 года, штраф не применяется. Это касается и ситуаций, когда решение о привлечении к ответственности уже вынесено, но на 26 июня не исполнено: неуплаченные штрафы за нулевую отчётность взыскиваться не будут.
Обязанность сдавать отчётность сохраняется
ФНС подчёркивает: отмена штрафа не освобождает от представления нулевой отчётности. Последствия пропуска срока остаются:
- при задержке декларации более чем на 20 рабочих дней инспекция вправе приостановить операции по банковским счетам (п. 3 ст. 76 НК РФ);
- штраф по ст. 119 НК РФ по-прежнему применяется к отчётности, по которой есть сумма к уплате;
- на иные отчёты, не являющиеся декларациями и расчётами по взносам, послабление не распространяется.
Практические выводы
Компаниям и ИП, получившим решение о штрафе за опоздание с нулевой отчётностью, стоит проверить его статус в личном кабинете налогоплательщика. Сроки сдачи отчётности по-прежнему требуют контроля: блокировка расчётного счёта создаёт для бизнеса больше проблем, чем штраф.
Источник фото: Magnific